

(来源:数局)
返回搜狐,查看更多
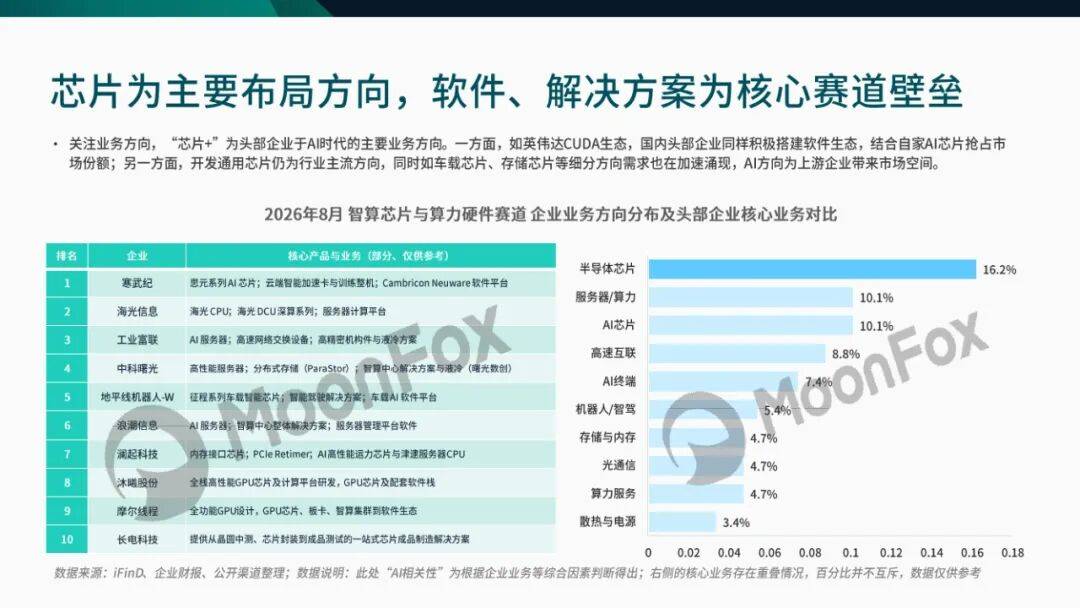
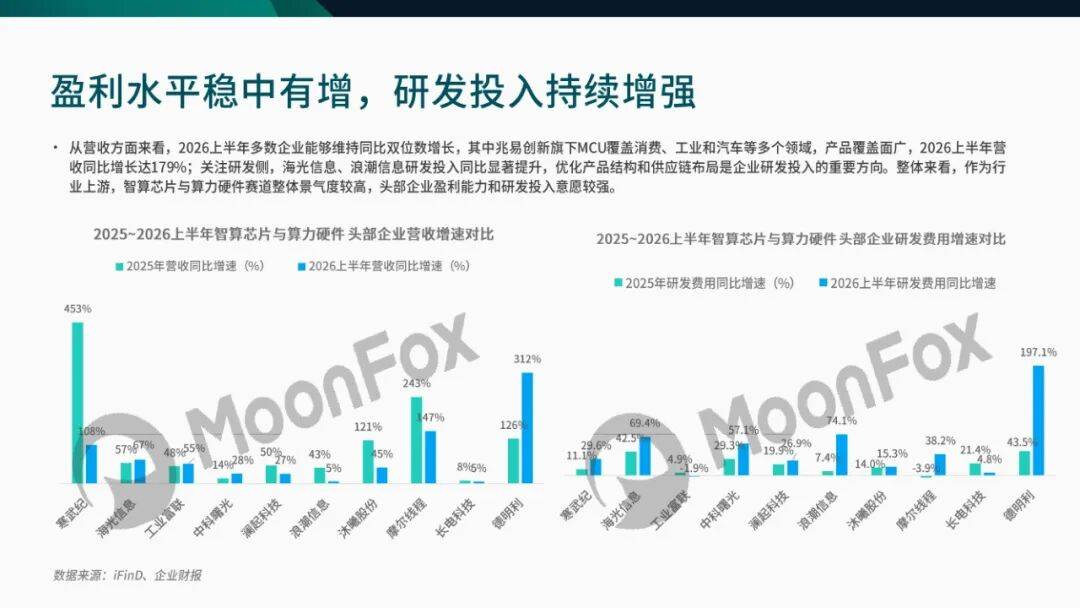
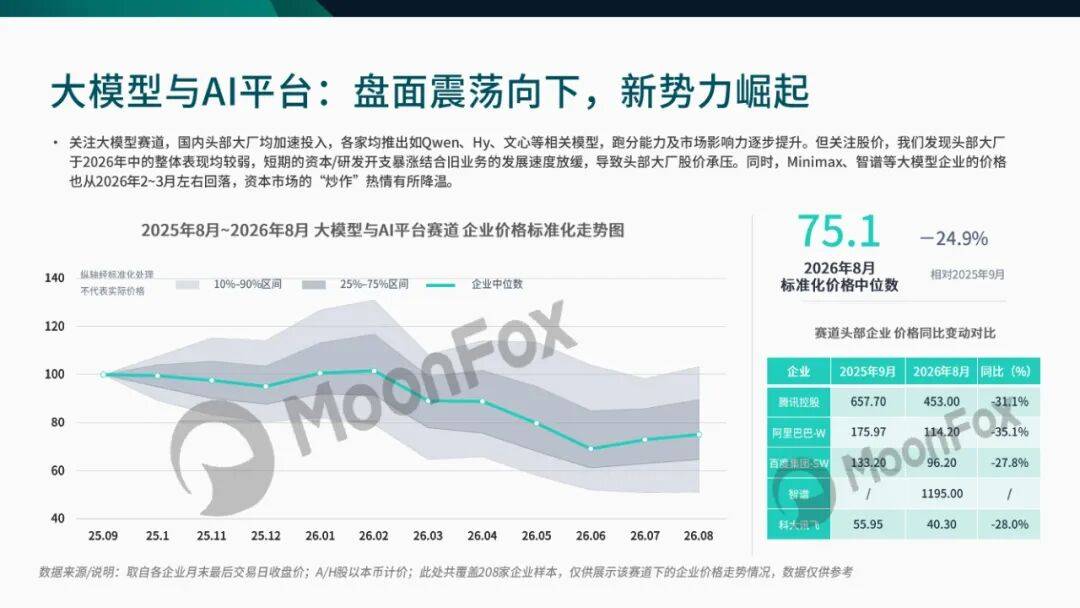
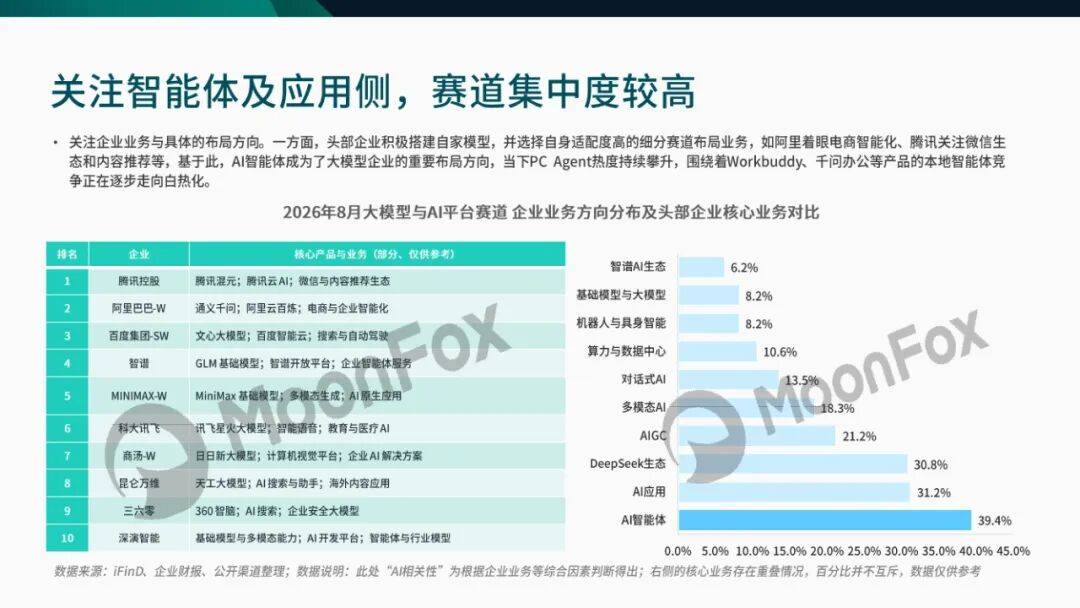
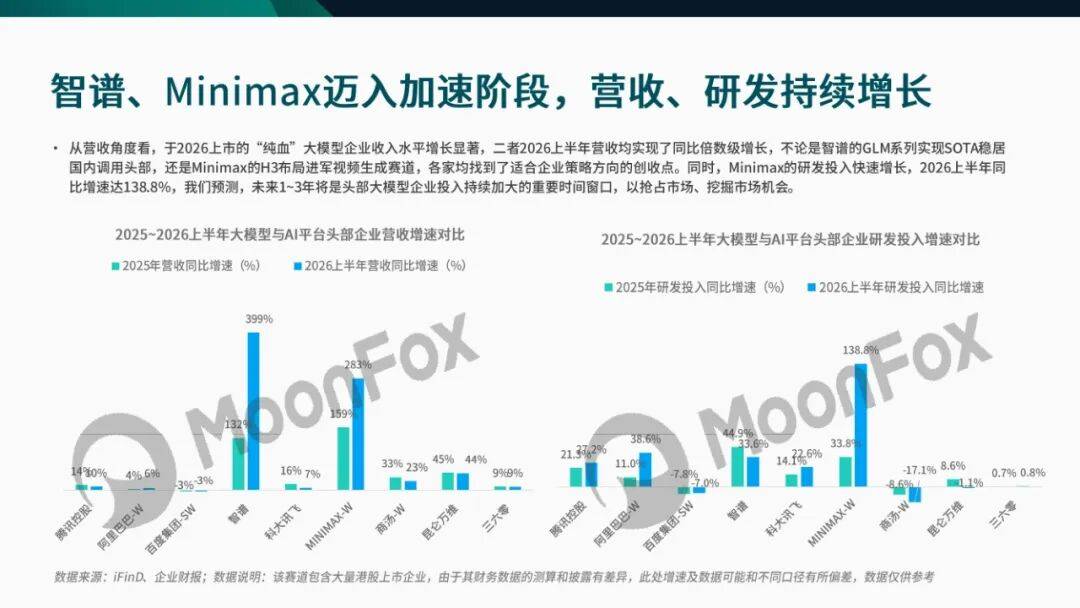
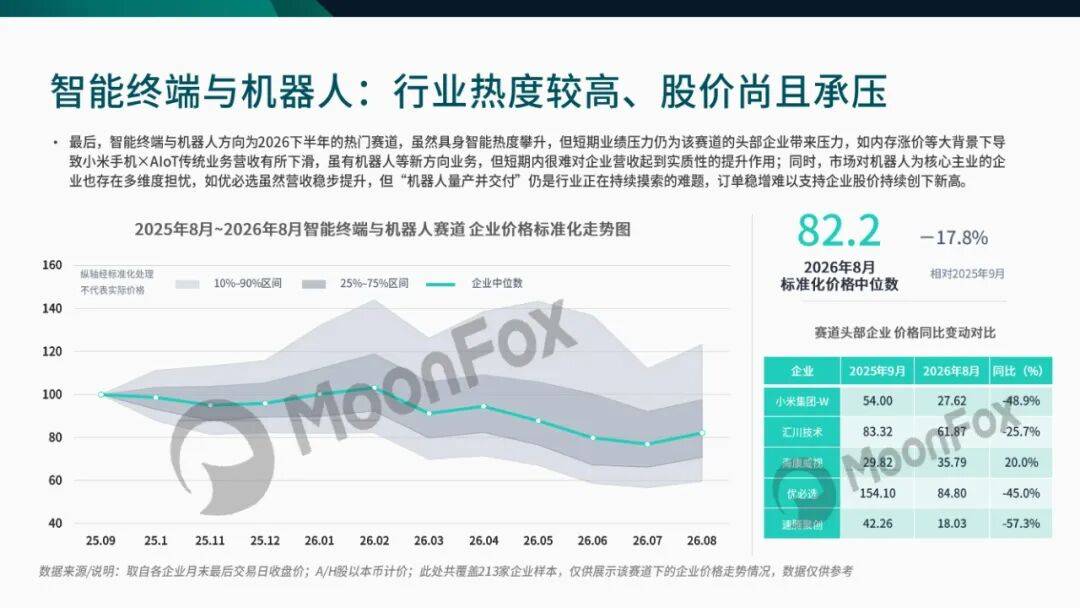
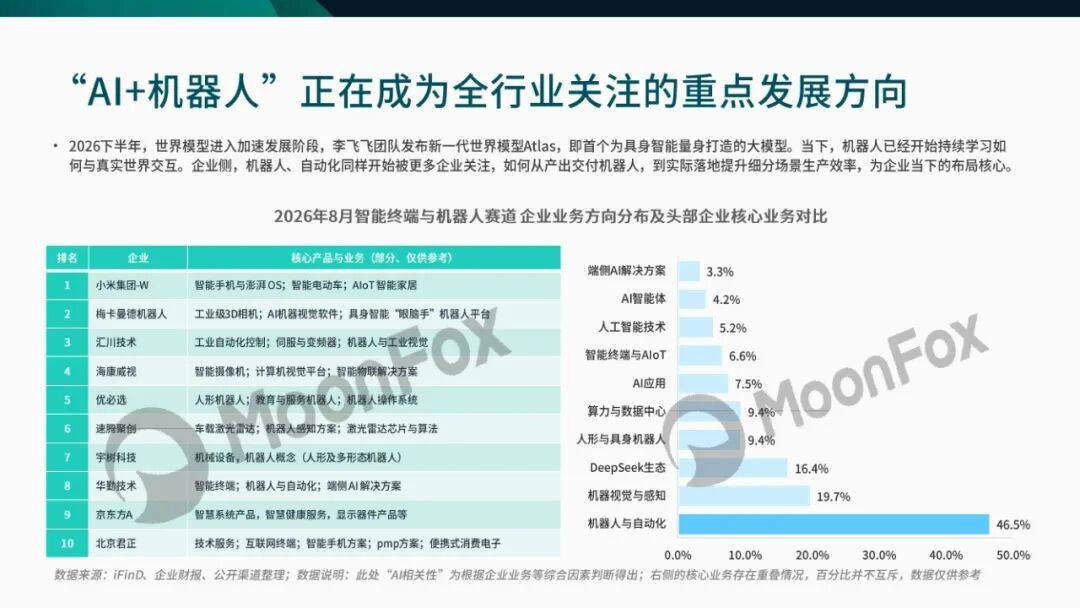
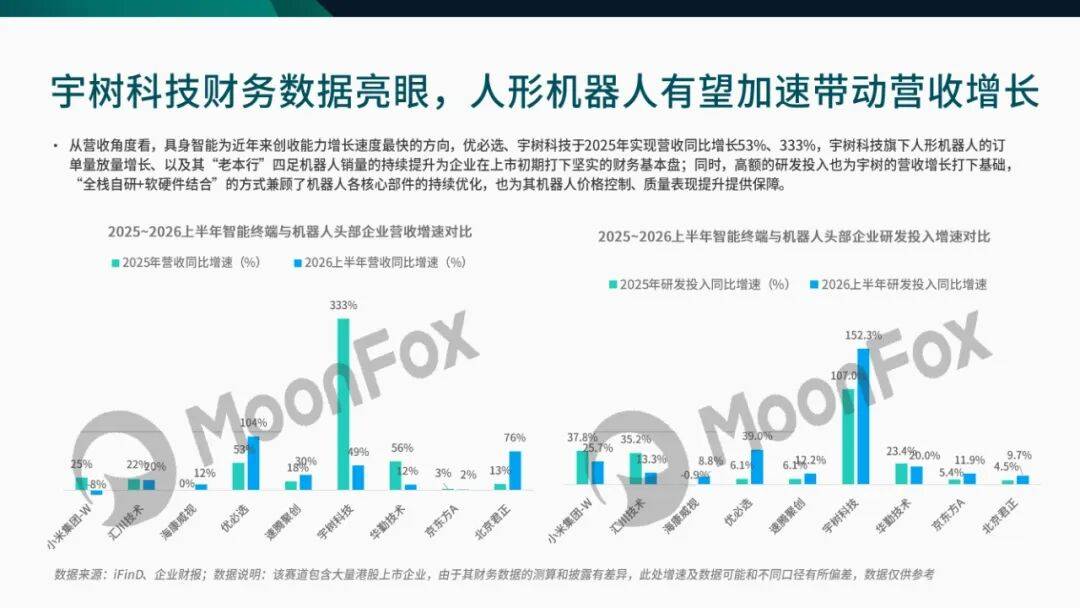
OCR:IMG:2026中国A1上市企业发展洞察 MoonFox Nns0003 极光下成员
OCR:IMG:MoonFox W 元下成 研究说明 本报告聚焦中国AI产业链相关上市企业,基于Token调用/消耗量、大模型、上市企业 研究 财务及业务表现等数据,从智算芯片、AI大模型、机器人等行业角度出发,系统分析了 范畴 国AI上市企业的发展现状,展望行业未来趋势。 国覆盖:AI产业链相关企业,如大模型厂商、智能体应用开 器人装配及制造商等。 数据说明 报告收集多类数据源进行综合分析研究,包括: 1.政府公布、市场公开、媒体披露、企业财报等公开数据和资料; .月狐数据:是中国领先的全场景数据洞察与分析服务专家。凭借全面稳定、安全 合规的移动大数据根基以及专业精准的数据分析技术、人工智能算法,月狐数据 出移动应用数据(iApp-旗舰版、小程序版、厂商版、海外版 D (iBrand)、营销洞察数据(iMarketing)、金融另类数据 及提供月狐研究院的专业研究咨询服务,旨在用数据帮助企业洞察市场增量,账 能商业精准决策。
OCR:IMG:MoonFox 但元禁下成 目录 CONTENTS ·AI行业概览 ·细分领域下的AI上市企业洞察 ·发展趋势
OCR:IMG:01 AI行业概览
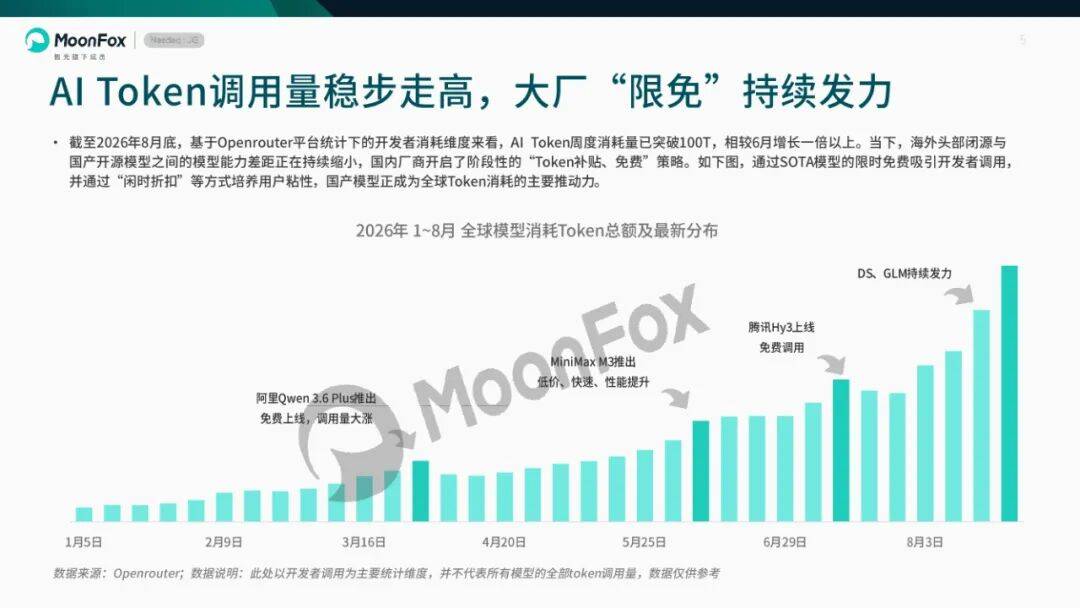
OCR:IMG:MoonFox 国 但元下监 oken调用量稳步走高,大厂“限免”持续发力 6年8月底,基于Openrouter平台统计下的开发者消耗维度来看,AIToken周度消耗量已突破100T,相较6月增长一倍以上。当下,海 的模型能力差距正在持续缩小,国内厂商开启了阶段性的“Token补 开启了阶段性的“Token补贴、免费”策略。如下图,通过SOTA模 并通过“闲时折扣”等方式培养用户粘性,国产模型正成为全球Token消耗的主要推动力。 2026年1~8月全球模型消耗Token总额及最新分布 DS.GLM持续发力 腾讯Hy3上线 免费调用 MiniMaxM3推出 低价、快速、性能提升 阿里Qwen3.6Plus推出 免费上线,调用量大涨 1月5日 2月9日 3月16日 4月20日 5月25日 6月29日 8月3日 数据来源:Openrouter;数据说明:此处以开发者调用为主要统计维度,并不代表所有模型的全部token调用量,数据仅供参考
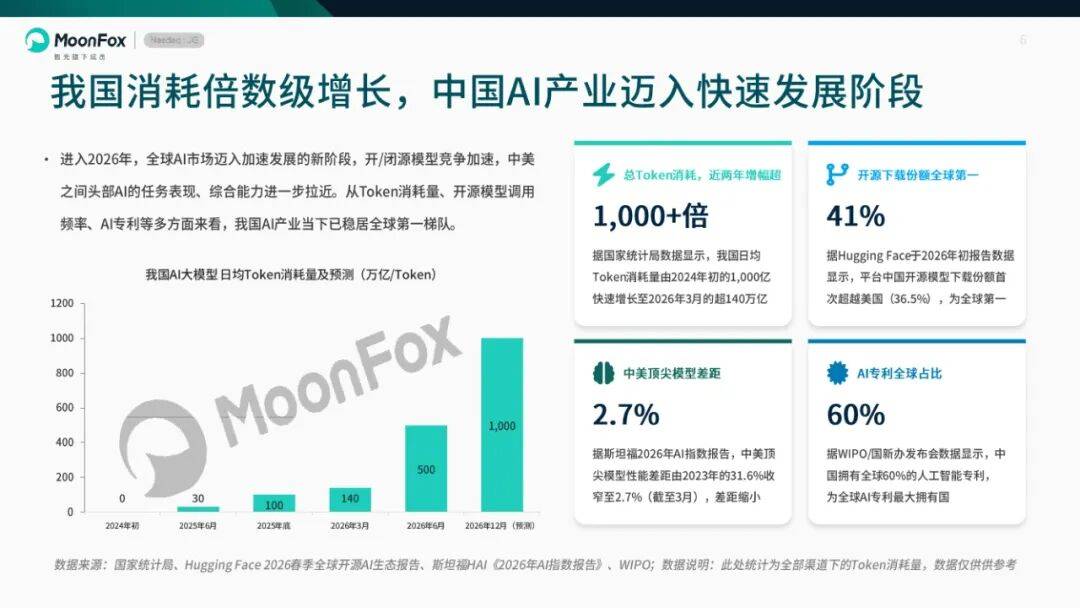
OCR:IMG:MoonFox 司 元下监 国消耗倍数级增长,中国AI产业迈入快速发展阶 26年,全球AI市场迈入加速发展的新阶段,开/闭源模型竞争加速, 总Token消耗,近两年增幅超 H 开源下载份额全球第一 部AI的任务表现、综合能力进一步拉近。从Token消耗量、开源模型 1,000+倍 41% 频率、AI专利等多方面来看,我国AI产业当下已稳居全球第一梯队 据国家统计局数据显示,我国日均 据HuggingFace于2026年初报告数据 我国Ai大模型日均Token消耗量及预测(万亿/Token) Token消耗量由2024年初的1,000亿 显示,平台中国开源模型下载份额首 1200 MoonFox 快速增长至2026年3月的超140万亿 次超越美国(36.5%),为全球第一 1000 800 中美顶尖模型差距 AI专利全球占比 600 2.7% 60% 1,000 400 据斯坦福2026年AI指数报告,中美顶 据WIPO/国新办发布会数据显示,中 200 500 尖模型性能差距由2023年的31.6%收 国拥有全球60%的人工智能专利, 。 30 100 140 窄至2.7%(截至3月),差距缩小 为全球AI专利最大拥有国 。 2024年初 2025年6月 2025年 2026年3月 2026年6月 2026年12月(预0 家统计局、HuggingFace2026春季全球开源Al生态报告、斯坦福HAI2026年
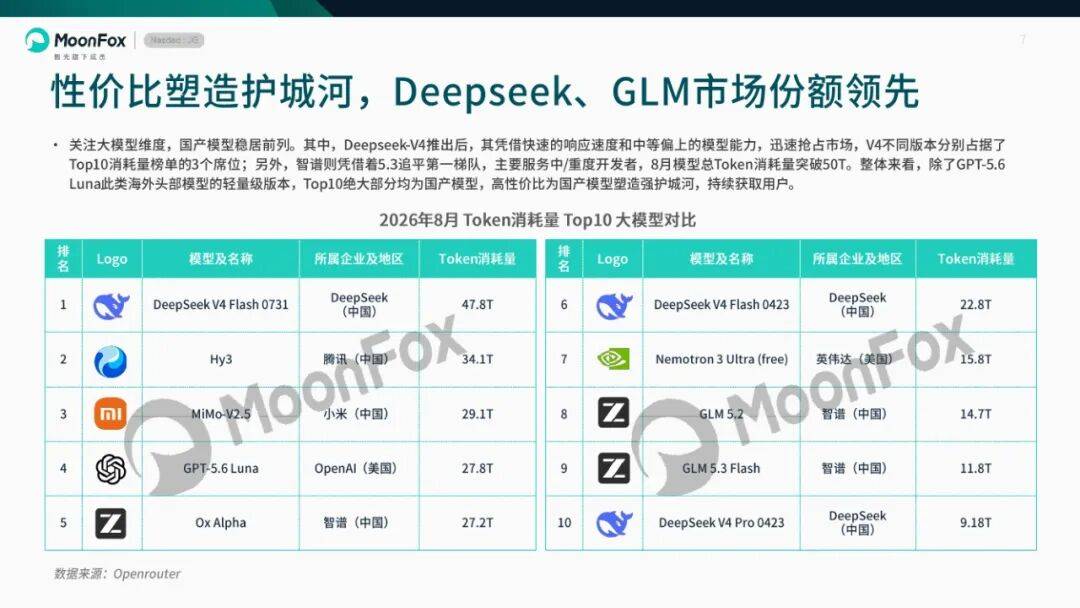
OCR:IMG:MoonFox edod 7 光下成 价比塑造护城河,Deepseek、GLM市场份额领先 型维度,国产模型稳居前列。其中,Deepseek-V4推出后,其凭借快速的响应速度和中等偏上的模型能力,迅速抢占市场,V4不同版五 着5.3追平第一梯队,主要服务中/重度开发者,8月模型总Token消 中/重度开发者,8月模型总Token消耗量突破50T。整体来看,除了 此类海外头部模型的轻量级版本,Top10绝大部分均为国产模型,高性价比为国产模型塑造强护城河,持续获取用户。 2026年8月Token消耗量Top10大模型对比 排名 Logo 模型及名称 所属企业及地区 Token消耗量 排 名 Logo 模型及名称 所属企业及地区 Token消耗量 1 DeepSeekV4Flash0731 DeepSeek 47.8T 6 DeepSeekV4Flash0423 DeepSeek (中国) (中国) 22.8T 2 Hy3 腾讯(中国) 34.1T 7 ? Nemotron3Ultra(free) 英伟达(美国) 15.8T MI 2 W MiMo-V2.5 小米(中国) 29.1T 8 GLM5.2 智谱(中国) 14.7T 4 S GPT-5.6Luna OpenAl(美国) 27.8T 9 > GLM5.3Flash 智谱(中国) 11.8T 5 2 OxAlpha 智谱(中国) 27.2T 10 DeepSeekV4Pro0423 DeepSeek (中国) 9.18T 数据来源:Openrouter

OCR:IMG:02 细分领域下的AI上市企业洞察
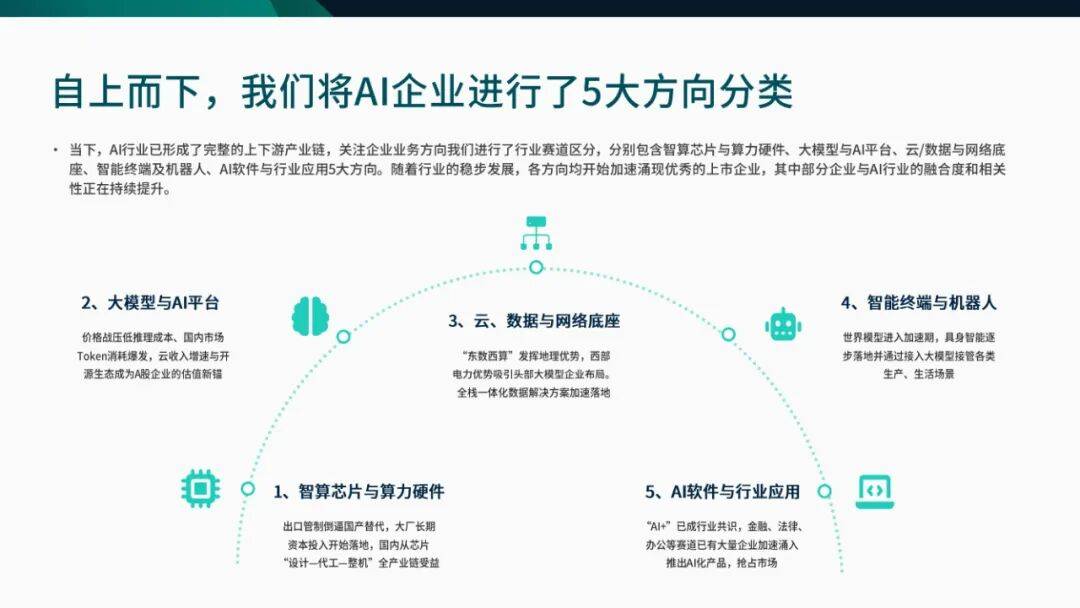
OCR:IMG:自上而下,我们将AI企业进行了5大方向分类 ,A行业已形成了完整的上下游产业链,关注企业业务方向我们进行了行业赛道区分,分别包含智算芯片与算力硬件、大模型与A平台、 终端及机器人、AI软件与行业应用5大方向。随着行业的稳步发展,各方向均开始加速涌现优秀的上市企业,其中部分企业与A行业的最 性正在持续提升。 吊 2、大模型与AI平台 4、智能终端与机器人 3、云、数据与网络底座 价格战压低推理成本、国内市场 世界模型进入加速期,具身智能逐 Token消耗爆发,云收入增速与开 “东数西算”发挥地理优势,西部 步落地并通过接入大模型接管各类 源生态成为A股企业的估值新错 电力优势吸引头部大模型企业布局。 生产、生活场景 全栈一体化数据解决方案加速落地 1、智算芯片与算力硬件 5、AI软件与行业应用 网 出口管制倒逼国产替代,大厂长期 “AI+”已成行业共识,金融、法律、 资本投入开始落地,国内从芯片 办公等赛道已有大量企业加速涌入 “设计一代工一整机”全产业链受益 推出AI化产品,抢占市场
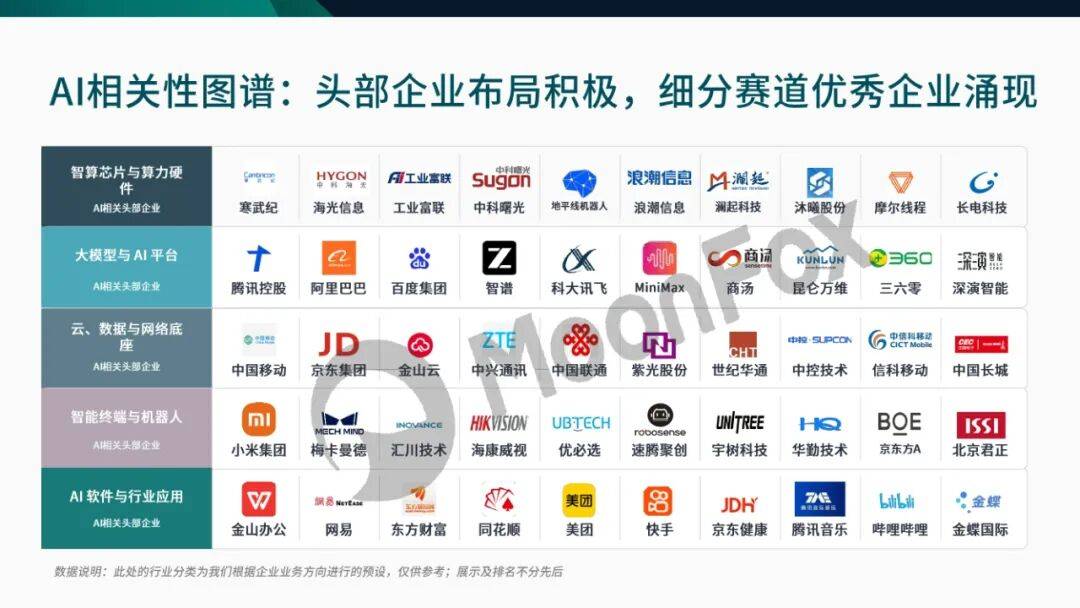
OCR:IMG:关性图谱:头部企业布局积极,细分赛道优秀企业 智算芯片与算力硬 Cmgrn HYGON 工业富联 Sugon 浪潮信息 湘起 四 件 A相关头部企业 寒武纪 海光信息 工业富联 中科曙光 地平线机器人 浪潮信息 澜起科技 沐曦股份 摩尔线程 长电科技 大模型与AI平台 → 2 的 四 X 商汤 KUNLUN 360 深演 A相关头部企业 腾讯控股 阿里巴巴 百度集团 智谱 科大讯飞 MiniMax 商汤 昆仑万维 三六零 深演智能 云、数据与网络底 座 JD ZTE 心 中控·SUPCON CICTMoblie 中信科移动 CHT A相关头部企业 中国移动 京东集团 金山云 中兴通讯 中国联通 紫光股份 世纪华通 中控技术 信科移动 中国长城 智能终端与机器人 M HIKVISION UBTECH ® UNITREE BOE INCVANCE ISSI MECHMIND robosense A相关头部企业 小米集团 梅卡曼德 汇川技术 海康威视 优必选 速腾聚创 宇树科技 华勤技术 京东方A 北京君正 AI软件与行业应用 W ert T 美团 8 JDH 入 Litbl 金蝶 E #出政安维场 A相关头部企业 金山办公 网易 东方财富 同花顺 美团 快手 京东健康 腾讯音乐 哗哩哗哩 金蝶国际 此处的行业分类为我们根据企业业务方向进行的预设,仅供参考:展示及排名
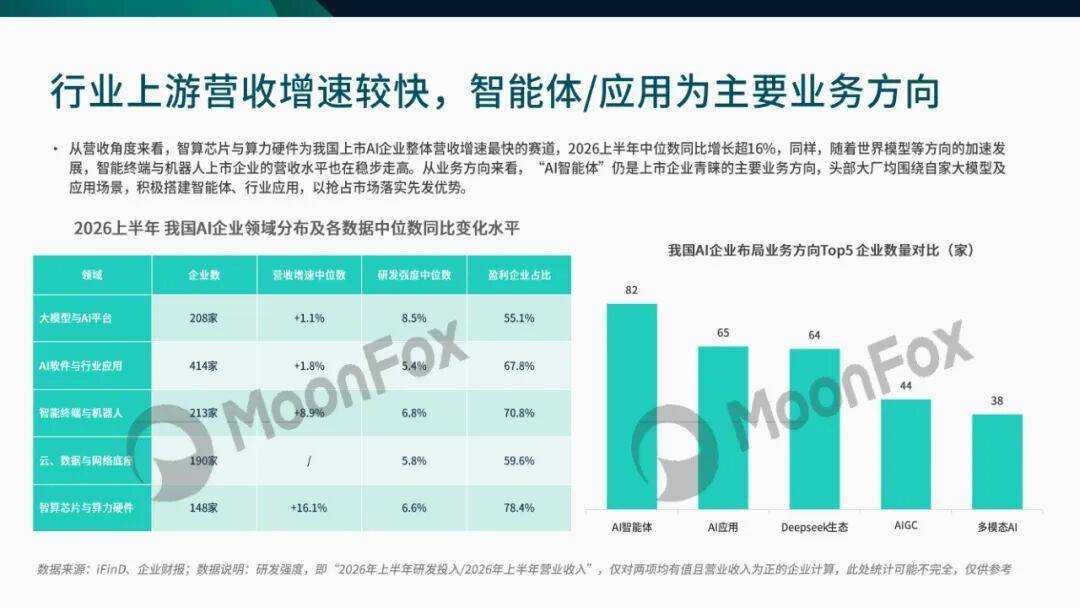
OCR:IMG:上游营收增速较快,智能体/应用为主要业务方向 度来看,智算芯片与算力硬件为我国上市A企业整体营收增速最快的赛道,2026上半年中位数同比增长超16%,同样,随着世界模型等力 智能终端与机器人上市企业的营收水平也在稳步走高。从业务方 在稳步走高。从业务方向来看,“A智能体”仍是上市企业青的主 智能体”仍是上市企业青的主要业务方向,头部大厂均围绕自家大 场景,积极搭建智能体、行业应用,以抢占市场落实先发优势。 2026上半年我国A企业领域分布及各数据中位数同比变化水平 我国Al企业布局业务方向Top5企业数量对比(家) 领域 企业数 营收增速中位数 研发强度中位数 盈利企业占比 82 MoonFox 大模型与A平台 208家 +1.1% 8.5% 55.1% 65 64 A软件与行业应用 414家 +1.8% 67.8% 44 38 智能终端与机器人 213家 8.9% 6.8% 70.8% 云、数据与网络底 190家 一 5.8% 59.6% 智算芯片与算力硬件 148家 +16.1% 6.6% 78.4% A智能体 AI应用 Deepseek生态 AIGC 多模态AI
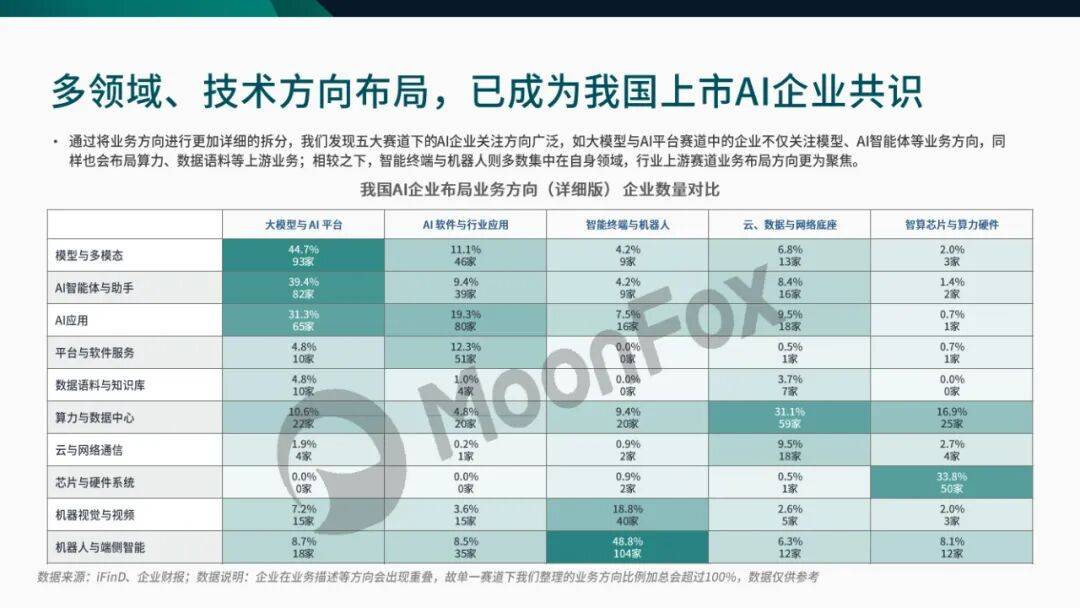
OCR:IMG:领域、技术方向布局,已成为我国上市AI企业共 加详细的拆分,我们发现五大赛道下的AI企业关注方向广泛,如大模 下的AI企业关注方向广泛,如大模型与AI平台赛道中的企业不仅关注 较之下,智能终端与机器人则多数集中在自身领域,行业上游赛道业 我国AI企业布局业务方向(详细版)企业数量对比 大模型与AI平台 AI软件与行业应用 智能终端与机器人 云、数据与网络底座 智算芯片与算力硬件 模型与多模态 44.7% 11.1% 4.2% 6.8% 2.0% 93家 46家 9家 13家 3家 AI智能体与助手 39.4% 9.4% 4.2% 8.4% 1.4% 82家 39家 9家 16家 2家 AI应用 31.3% 19.3% 7.5% 9.5% 0.7% 65家 80家 16家 18家 1家 平台与软件服务 4.8% 12.3% 0.0% 0.5% 0.7% 10家 51家 O家 1家 1家 数据语料与知识库 4.8% 1.0% 0.0% 3.7% 0.0% 10家 4家 0家 7家 家 算力与数据中心 10.69 4.8% 9.4% 31.19 16.9% 22家 20家 20家 59家 25家 云与网络通信 1.9% 0.2% 0.9% 9.5% 2.7% 4家 1家 2家 18家 4家 芯片与硬件系统 0.0% 0.0% 0.9% 0.5% 33.8% 0家 0家 2家 1家 50家 机器视觉与视频 7.2% 3.6% 18.8% 2.6% 2.0% 15家 15家 40家 5家 3家 机器人与端侧智能 8.7% 8.5% 48.8% 6.3% 8.1% 18家 35家 104家 12家 12家 居来源:IFinD、企业财报;数据说明:企业在业务描述等方向会出现重费,故单一赛道下我们整理的业务方向比例加总会超过100%,数据仅供参

OCR:IMG:芯片与算力硬件:市场热度较高,年中有所回调 智算芯片与算力硬件为我们区分的5大赛道中,企业价格变化最稳定的赛道,从中位数来看,2026年8月同比下滑8.2%。关注企业表现,头部如寒 实现双位数的股价增长,同时,如协创数据、锐捷网络等企业同期股 等企业同期股价增长超100%。作为A行业上游,从芯片到软件平台 到行业景气带动,存储相关企业股价增幅较为可观。 91.8 2025年8月~2026年8月智算芯片与算力硬件赛道企业价格标准化走势图 -8.2% 轴经标准化处理 2026年8月 10%-90%区间 25%-75%区间 企业中位数 标准化价格中位数 相对2025年9月 不代表实际价格 240 MoonFox 赛道头部企业价格同比变动对比 200 企业 2025年9月 2026年8月 同比(%) 160 寒武纪 888.26 1112.18 25% 120 海光信息 252.36 253.90 1% 工业富联 65.03
OCR:IMG:2026中国A1上市企业发展洞察 MoonFox Nns0003 极光下成员