
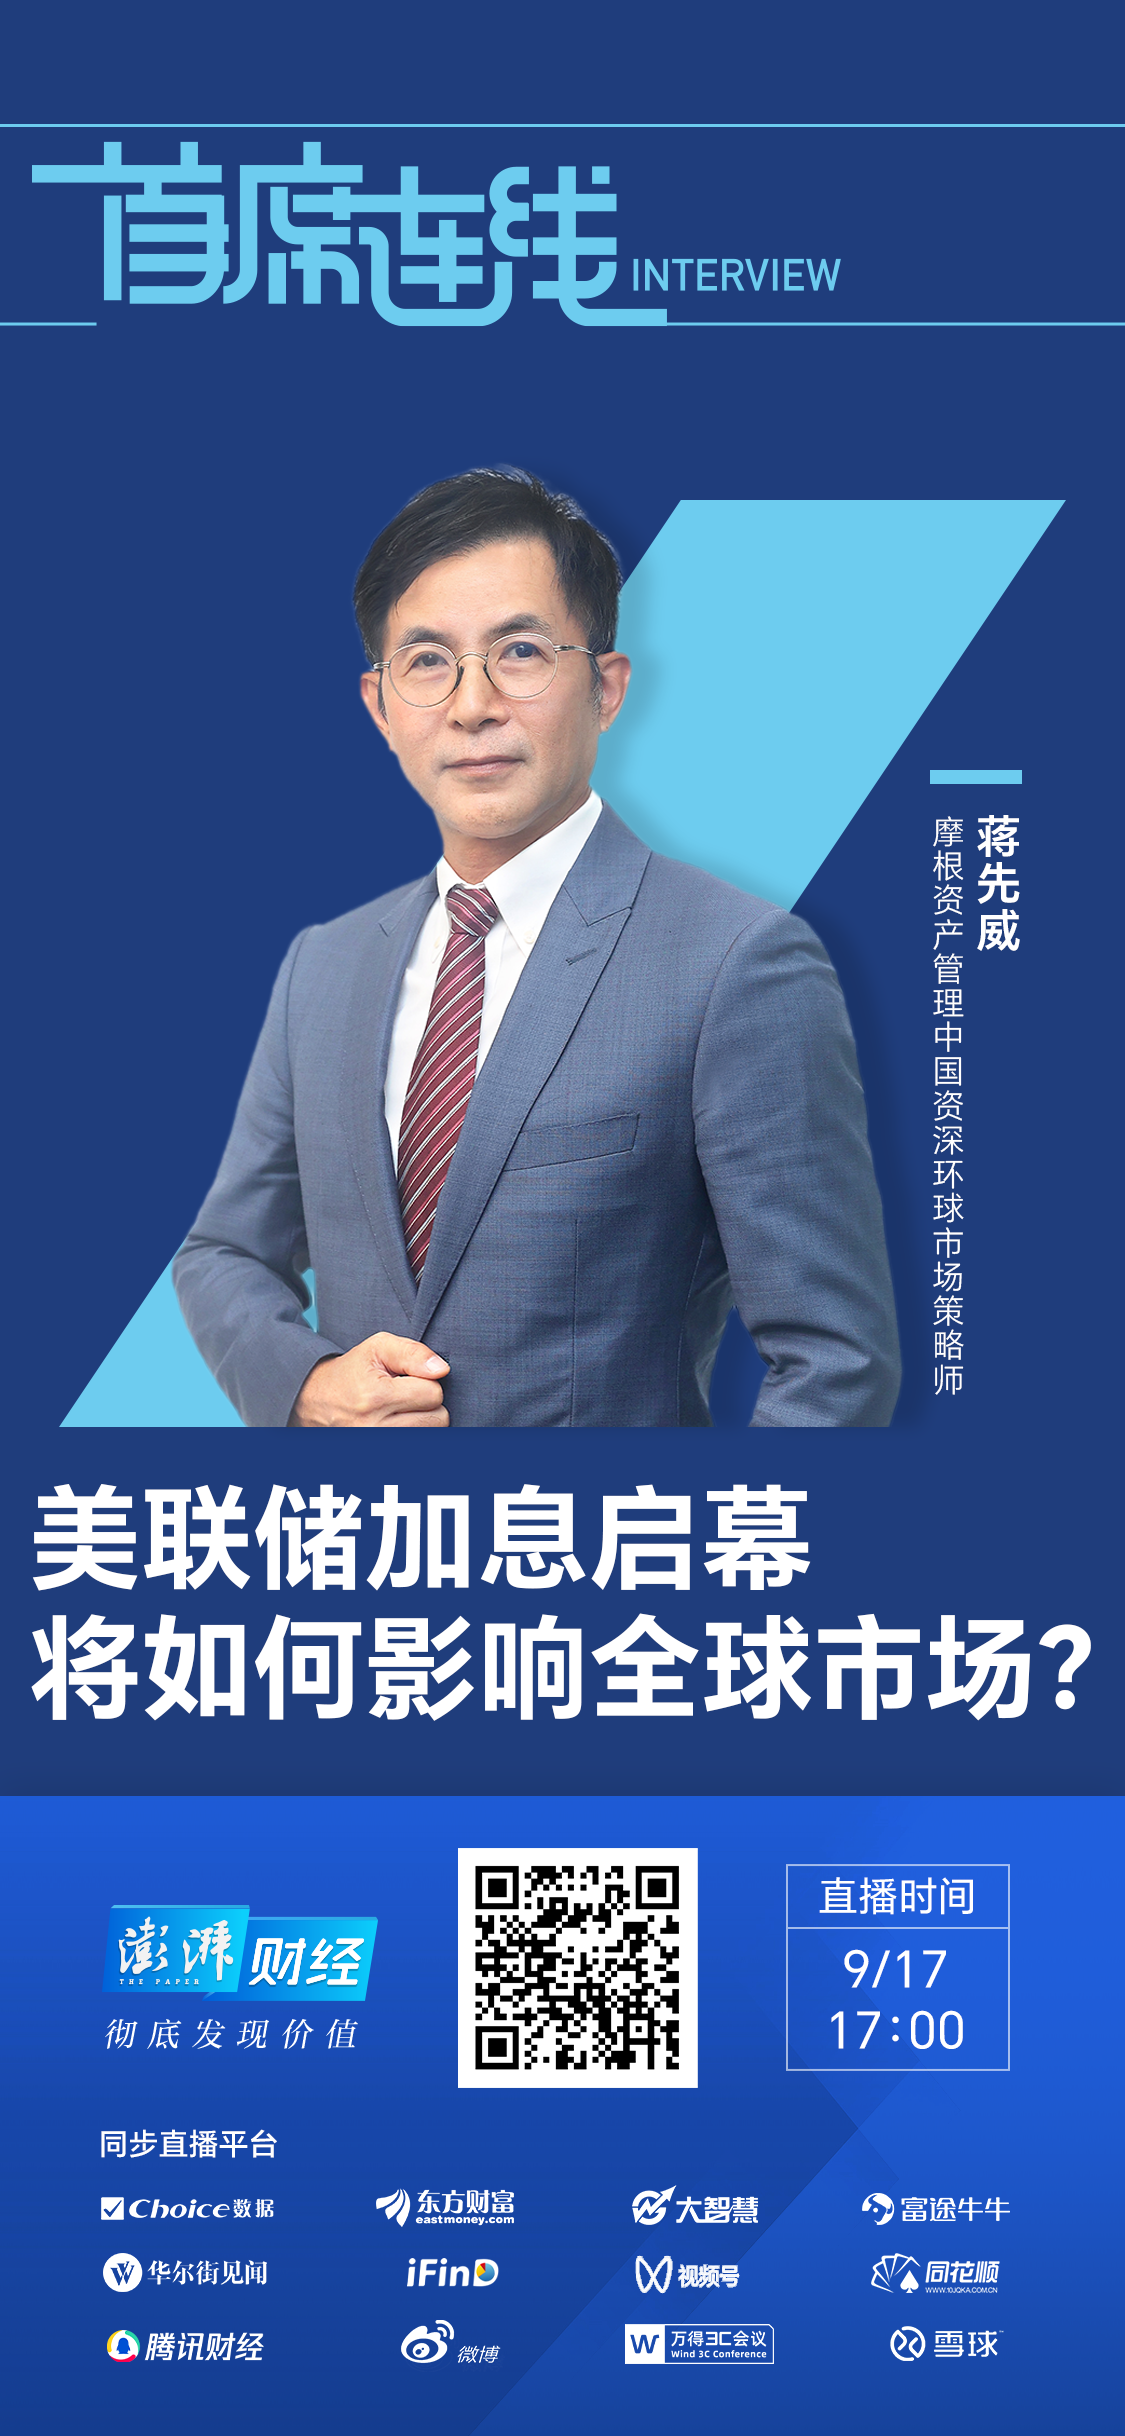
“这一次加息背后的通胀主要上涨原因是国际油价上涨,是由于中东形势持续紧张而产生的结果。”9月17日,摩根资产管理中国资深环球市场策略师蒋先威在做客澎湃新闻《首席连线》节目时表示。
当地时间9月16日,美联储宣布将联邦基金利率目标区间上调25个基点至3.75%-4.00%,为2023年7月以来时隔三年多的首次加息。点阵图与美联储主席沃什的表态均释放出鹰派信号。
蒋先威强调,决定后续美联储政策节奏的关键变量是国际油价,中东局势缓和、油价下行,支持继续加息的理由将不再充分。
对于全球资产配置,蒋先威认为美债中短期具备配置价值,黄金年内承压但中长期仍有机会,权益市场方面AI硬件的强劲盈利增长有望消化货币政策收紧的压力,但投资者需适当降低预期并做好下行保护。
美联储加息非紧缩周期重启
对于此次加息,蒋先威认为,需要将已经兑现的政策决定与未来可能采取的行动区分开来。
“如果只看这一次9月加息的结果,市场此前已经进行了比较充分的定价,也就是加息25个基点。”蒋先威说,但从美联储公布的点阵图和经济前景预测来看,市场对后续政策的反映仍然不够充分。
按照点阵图释放的信息,美联储在年底前以及2027年仍存在进一步加息的可能。不过,联邦基金期货市场反映出的加息预期相对有限:市场对于10月加息的预期约为53%,对于12月加息的预期约为48%,对2027年加息的定价则普遍低于45%。
蒋先威表示,这意味着投资者已经消化了9月加息,却尚未充分计入未来继续加息的可能性。随着下一次议息会议临近,如果国际油价持续处于高位,市场可能重新上调对美联储加息的预期。
不过,他并不认为此次行动意味着美联储将开启一轮持续、密集的紧缩周期,“这一次加息背后的通胀主要上涨原因是国际油价上涨,是由于中东形势持续紧张而产生的结果。”
蒋先威解释称,由油价上涨带来的通胀不同于经济过热带来的通胀,并不容易仅靠加息就可以解决。此前欧洲央行的两次加息也已表明,这更多是预防性的动作,旨在抑制居民通胀预期,“真正的因素还是要取决于未来的国际油价是否会持续上涨。”
蒋先威特别指出,至少在今年底之前,国际油价是最重要的政策变量,“我们观察过去几个月美国的通胀数据,发现主导通胀上行的其实就是能源价格,包括燃油、汽油等跟原油相关的产品。过去主导美国通胀的住房价格、服务价格其实都已经有所走缓,或者涨幅相对较低。所以,我们认为如果未来的中东局势出现缓和、油价下行的话,那么支持美联储继续加息的理由其实也就不那么充分了。”
美联储收紧货币政策,通常会通过汇率、利率和资本流动等渠道向全球市场传导。不过,蒋先威认为,此次美联储加息并不意味着全球央行必然同步行动,未来不同经济体的货币政策可能进一步分化。
蒋先威分析,中国香港因利率政策挂钩美国已随美联储加息;欧洲央行今年已两次加息且步伐领先,但对年底前是否继续加息持审慎态度;日本央行则因货币正常化需求叠加通胀因素,年内加息两次的概率甚至可能高于美联储。而对于中国来说,“整个能源结构比较健康,物价指数明显低于欧美国家”,美联储加息政策对中国央行的影响有限。
黄金年内承压但中长期看好
作为全球资产定价的重要基准,10年期美债收益率近期突破5%。蒋先威认为,美联储加息虽将抬高中短期美债的利率中枢,但只要收益率上行没有失控,就不会对全球资本市场造成过度冲击。
从历史经验看,美国10年期国债收益率通常会高于联邦基金利率约100至150个基点。当前10年期美债收益率在5%左右,相较于加息后政策利率区间上限约高出100个基点,仍处于可以理解的范围内。
“在美债投资上,至少到目前为止,采取中短期久期的配置策略可能还是比较合理的。”蒋先威表示,加息后中短期国债收益率上移确实提升了票息吸引力,但这建立在“未来不是一个连续加息”的前提之下。至于长期和超长期国债,其定价更多取决于美国财政利率和政府负债水平而非基准利率,在美国财政赤字持续上升的背景下,投资长端国债的风险高于中短期。
对于黄金,蒋先威认为,短期压力与中长期支撑同时存在。一方面,支撑金价上行的核心动力来自全球央行的持续增持,背后是对美国财政状况的担忧以及去美元化策略;另一方面,美联储加息可能推动实际利率和美元指数走强,对无息资产黄金形成压制。
“我们认为在年底之前,黄金的价格可能还是会受到高利率的压制,投资者需要适当降低短期回报预期。”蒋先威直言,但如果将时间拉长到一年半或两年以上,当美联储在2027年下半年甚至2028年出现降息空间时,央行增持、实际利率回落和美元走弱等因素可能共同支持金价,届时“央行增持以及美元实际利率和美元指数都会同时支持黄金价格的上行,或有机会再次试探前期高点。”
AI盈利增长可消化紧缩压力
权益市场方面,蒋先威表示,本轮加息后的市场表现可能与过去有所不同。当前全球主要股市上涨更多受到企业盈利增长推动,而非单纯依赖估值扩张,其中相当一部分盈利增量来自人工智能硬件需求。
蒋先威认为,全球利率政策并不会对目前仍然方兴未艾的全球人工智能尤其是硬件的发展造成太大的拖累。他指出,包括美国和亚洲地区的AI硬件相关公司财报增长普遍达到两位数甚至三位数,“这么强劲的增长,我们认为它有一定的空间可以吸收和消化包括中东冲突、央行货币收紧带来的一些负面拖累。”
“以科技股为主的标的仍有可能提供一定回报,这种盈利能力有望消化高利率和地缘冲突带来的部分压力。不过,下半年权益市场的上涨空间大概率低于上半年,投资者应下调收益预期。”蒋先威说。
具体到不同市场,美股方面,蒋先威认为机会可能更加均衡。美国在AI应用导入方面相对较早,除科技公司外,金融、制药、工业等各行各业均有企业受益于人工智能提升生产效率,“所以除了关注少数科技硬件和大模型相关板块之外,其他已经受益于AI发展的板块也可以进行布局。”
A股方面,蒋先威认为,行情仍集中在人工智能硬件关键领域,相对集中而还没有出现扩散。他提醒投资者关注过度集中的风险,建议在关注科技板块AI相关投资之外,寻求红利策略等相对稳定的工具进行对冲。
港股由于主要指数中的占比较低,在此前较为极致的科技行情中表现相对落后,却也在全球科技板块回撤时展现出一定防御性。蒋先威指出,恒生指数和恒生科技指数成分股中人工智能相关资产占比相对较低,这使得港股在今年上半年极致的科技行情中落后,但在7月全球科技板块回撤时跌幅也相对较小。因此,他认为,港股可以作为降低投资组合“含AI量”、分散科技板块风险的工具。
在面向普通投资者的资产配置方向方面,蒋先威提出了三层思路。首先,今年仍然应该关注权益类资产,但需认识到到年底的上行空间将明显低于上半年,估值扩张受限,更多依靠盈利增长驱动行情;第二,在投资组合中关注下行保护工具,包括收益率上移后的中短期美债,以及覆盖国内及海外的高股息红利策略;第三,适度关注非AI科技硬件相关的板块,如当前港股及欧洲权益资产,利用其低“含AI量”特征增强组合的抗回撤能力。