
未来一个月反弹有望延续
华创证券姚佩认为,后续全球货币收紧是大趋势,大趋势比预期差更重要。加息并不意味着熊市,只要增长和盈利足够强,企业可以通过EPS增长消化估值压缩。
判断未来在估值上限受压制下,追高胜率将下降;市场机会或主要来自调整后的赔率,而非普遍性的估值扩张。加息之后股票收益来源将集中于以下两类:一类是足够强的盈利,用EPS增长穿透估值压缩;另一类是足够厚的现金流,在估值不扩张的环境下持续创造股东回报。
配置推荐:①最硬的矛——AI科技:看盈利增长,关注光纤/芯片/算力租赁/半导体设备/液冷等。②最厚的盾——红利资产:看股东回报,红利低波:银行、高速公路、公用事业等;成长红利:煤炭、石化和工业金属等。③独立收益来源——资源品:打破传统股债组合的单一利率暴露,关注黄金/铜/铝等。
PCB丨AI量价双增叠加传统涨价,供需偏紧支撑业绩能见度
中信证券电子团队指出,AI PCB量价双增逻辑持续,传统涨价利润弹性正在释放。短期看,Rubin/Trainium 3已开始大规模拉货,TPU v8拉货有望于Q4启动,PCB端良率与产能稳步推进,业绩增长斜率有望提升;传统PCB领域,具备拿料能力的厂商6-8月集中提价20%以上,26Q3起盈利能力有望大幅改善。
中长期来看,行业供需紧张或延续。英伟达Rubin ultra PCB方案逐步清晰,ASP显著增长,M9/超高多层渗透提升,PTFE+热固材料混压方案进展顺利,有望率先在SwitchTray落地,正交背板应用存在超预期机会;谷歌TPU、AWS等出货量持续上修,v9/T4 PCB升级延续,国产算力也迎来加速放量期。供给端核心钻机、曝光机、电镀等设备交期持续拉长,新接订单已排至2年后,短期产能增长斜率受限。
传统CCL方面,8月最新提价已于9月开始落地执行,当前PCB顺价通畅,CCL厂商涨价诉求较强,供需持续紧张下后续传统CCL涨价趋势有望延续,26Q3起相关厂商利润有望加速释放。AI CCL方面,海外算力景气仍高企,核心物料缺货,海外头部CCL厂商产能供应紧张,国产CCL迎来加速放量机遇;2026年起国产算力PCB/CCL需求有望强劲增长。
整体来看,此前传统业务占比较高、业绩承压的公司,随年中涨价传导,26年下半年有望迎来业绩反转,同时AI预期有望进一步强化。
A股相关公司:奥士康、崇达技术、迅捷兴、四会富仕、世运电路等。
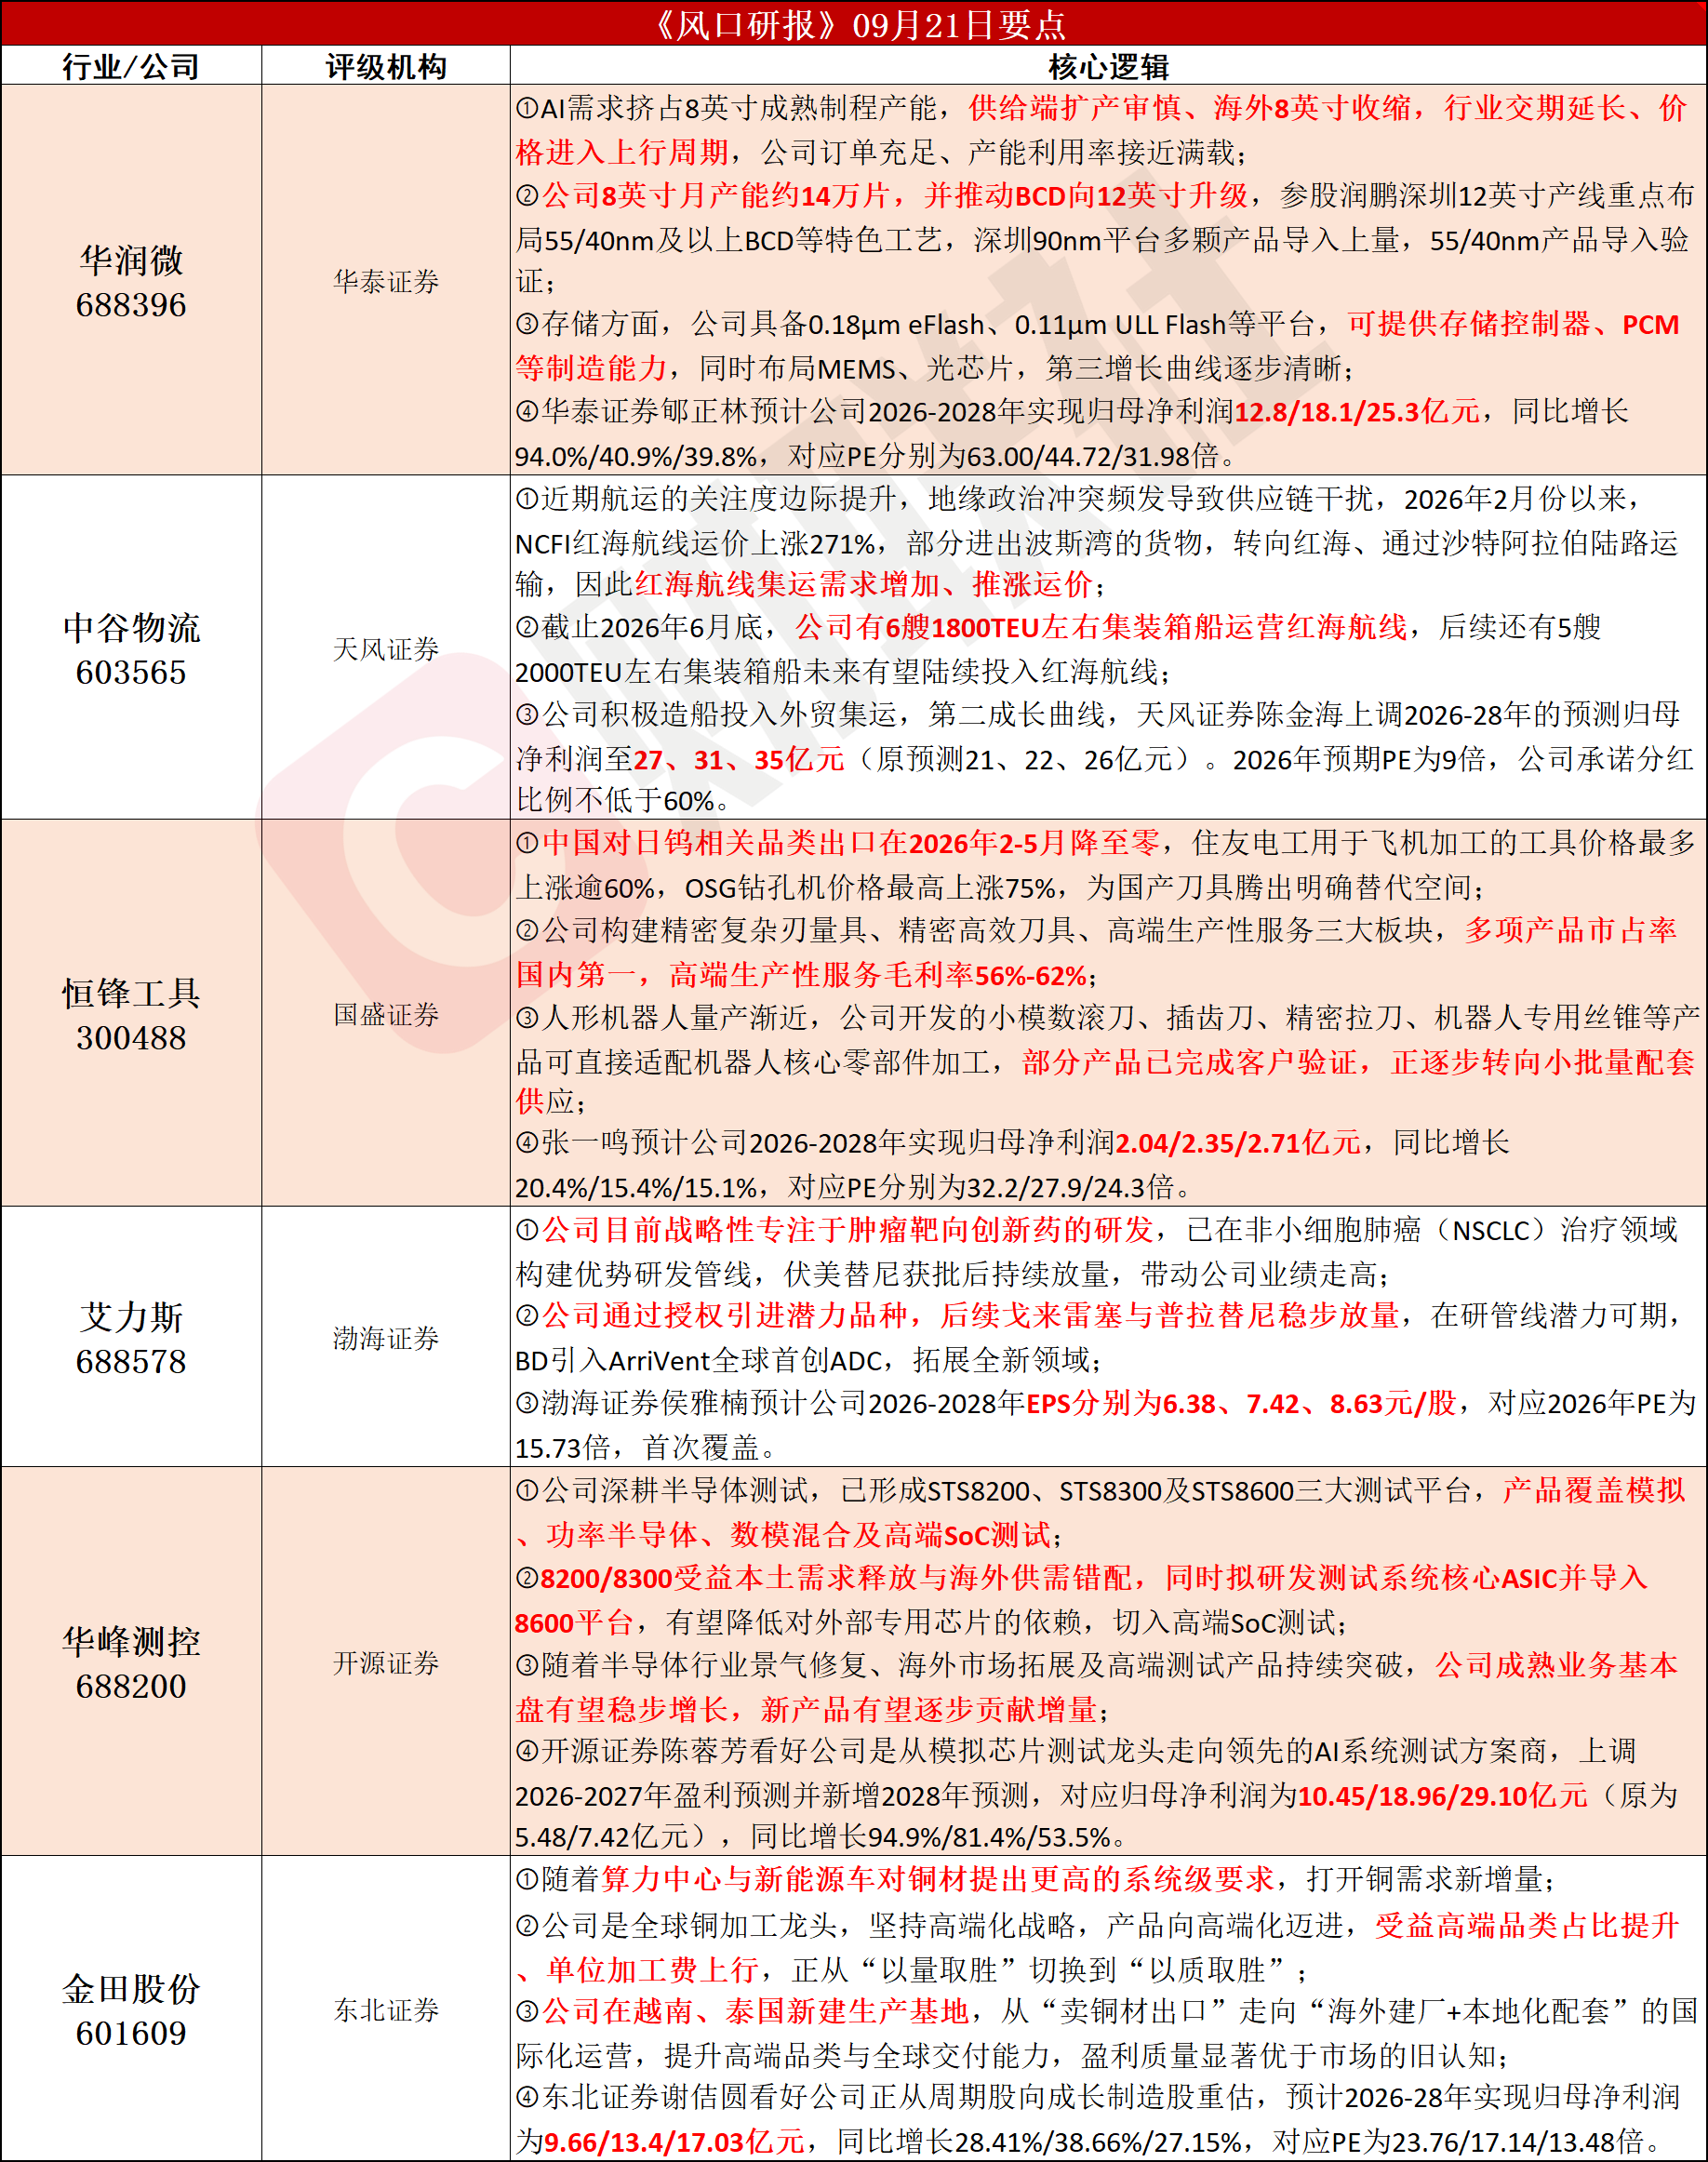
OCR:IMG:《风口研报》09月21日要点 行业/公司 评级机构 核心逻辑 ①AI需求挤占8英寸成熟制程产能,供给端扩产审慎、 ,供给端扩产审慎、海外8英寸收缩,行业交期延长、价 格进入上行周期,公司订单充足、产能利用率接近满载: ②公司8英寸月产能约14万片,并推动BCD向12英寸升级,参股润鹏深圳12英寸产线重点布 华润微 局55/40nm及以上BCD等特色工艺,深圳90nm平台多颗产品导入上量,55/40nm产品导入验 688396 华泰证券 证: 面,公司具备0.18umeFlash、0.11umULLFlash等平台,可提供 等制造能力,同时布局MEMS、光芯片,第三增长曲线逐步清晰: 华泰证券邮正林预计公司2026-2028年实现归母净利润12.8/18.1/25.3亿元,同比增长 94.0%/40.9%/39.8%,对应PE分别为63.00/44.72/31.98倍。 运的关注度边际提升,地缘政治冲突频发导致供应链干扰,202 NCFI红海航线运价上涨271%,部分进出波斯湾的货物 输,因此红海航线集运需求增加、推涨运价: 中谷物流 天风证券 ②截止2026年6月底,公司有6艘1800TEU左右集装箱船运营红海航线,后续还有5艘 603565 2000TEU左右集装箱船未来有望陆续投入红海航线: 极造船投入外贸集运,第二成长曲线,天风证券陈金海上调202 、31、35亿元(原预测21、22、26亿元)。2026年预期PE为9倍 比例不低于60% ①中国对日钨相关品类出口在2026年2-5月降至零,住友电工用于飞机加工的工具价格最多 上涨逾60%,OSG钻孔机价格最高上涨75%,为国产刀具腾出明确替代空间: 建精密复杂刃量具、精密高效刀具、高端生产性服务三大板块, 恒锋工具 国内第一,高端生产性服务毛利率56%-62%: 300488 国盛证券 ③人形机器人量产渐近,公司开发的小模数滚刀、插齿刀、精密拉刀、机器人专用丝锥等产 品可直接适配机器人核心零部件加工,部分产品已完成客户验证,正逐步转向小批量配套 供应: 预计公司2026-2028年实现归母净利润2.04/2.35/2.71亿元,同比 /15.4%/15.1%,对应PE分别为32.2/27.9/24.3倍。 ①公司目前战略性专注于肿瘤靶向创新药的研发,已在非小细胞肺癌(NSCLC)治疗领域 构建优势研发管线,伏美替尼获批后持续放量,带动公司业绩走高: 艾力斯 渤海证券 ②公司通过授权引进潜力品种,后续戈来雷塞与普拉替尼稳步放量,在研管线潜力可期, 688578 BD引入ArriVent全球首创ADC,拓展全新领域: 候雅楠预计公司2026-2028年EP5分别为6.38、7.42、8.63元/股, 15.73倍,首次覆盖。 ①公司深耕半导体测试,已形成STS8200、STS8300及STS8600三大测试平台,产品覆盖模拟 功率半导体、数模混合及高端SoC测试: 8300受益本土需求释放与海外供需错配,同时拟研发测试系 华峰测控 台,有望降低对外部专用芯片的依赖,切入高端SoC测试: 688200 开源证券 随着半导体行业景气修复、海外市场拓展及高端测试产品持续突破,公司成熟业务基本 盘有望稳步增长,新产品有望逐步贡献增量: 开源证券陈蓉芳看好公司是从模拟芯片测试龙头走向领先的AI系统测试方案商,上调 盈利预测并新增2028年预测,对应归母净利润为10.45/18.96/2 2亿元),同比增长94.9%/81.4%/53.5%。 ①随着算力中心与新能源车对铜材提出更高的系统级要求,打开铜需求新增量 ②公司是全球铜加工龙头,坚持高端化战略,产品向高端化迈进,受益高端品类占比 金田股份 单位加工费上行,正从“以量取胜”切换到“以质取胜”: 601609 东北证券 在越南、泰国新建生产基地,从“卖铜材出口”走向“海外建 提升高端品类与全球交付能力,盈利质量显著优于市场的旧认 东北证券谢估圆看好公司正从周期股向成长制造股重估,预计2026-28年实现归母净利 为9.66/13.4/17.03亿元,同比增长28.41%/38.66%/27.15%,对应PE为23.76/17.14/13.48倍。

OCR:IMG:.. 宏观策略·机构观点 O

OCR:IMG:产业跟踪 O

OCR:IMG:.. 风口研报·数据雷达 O
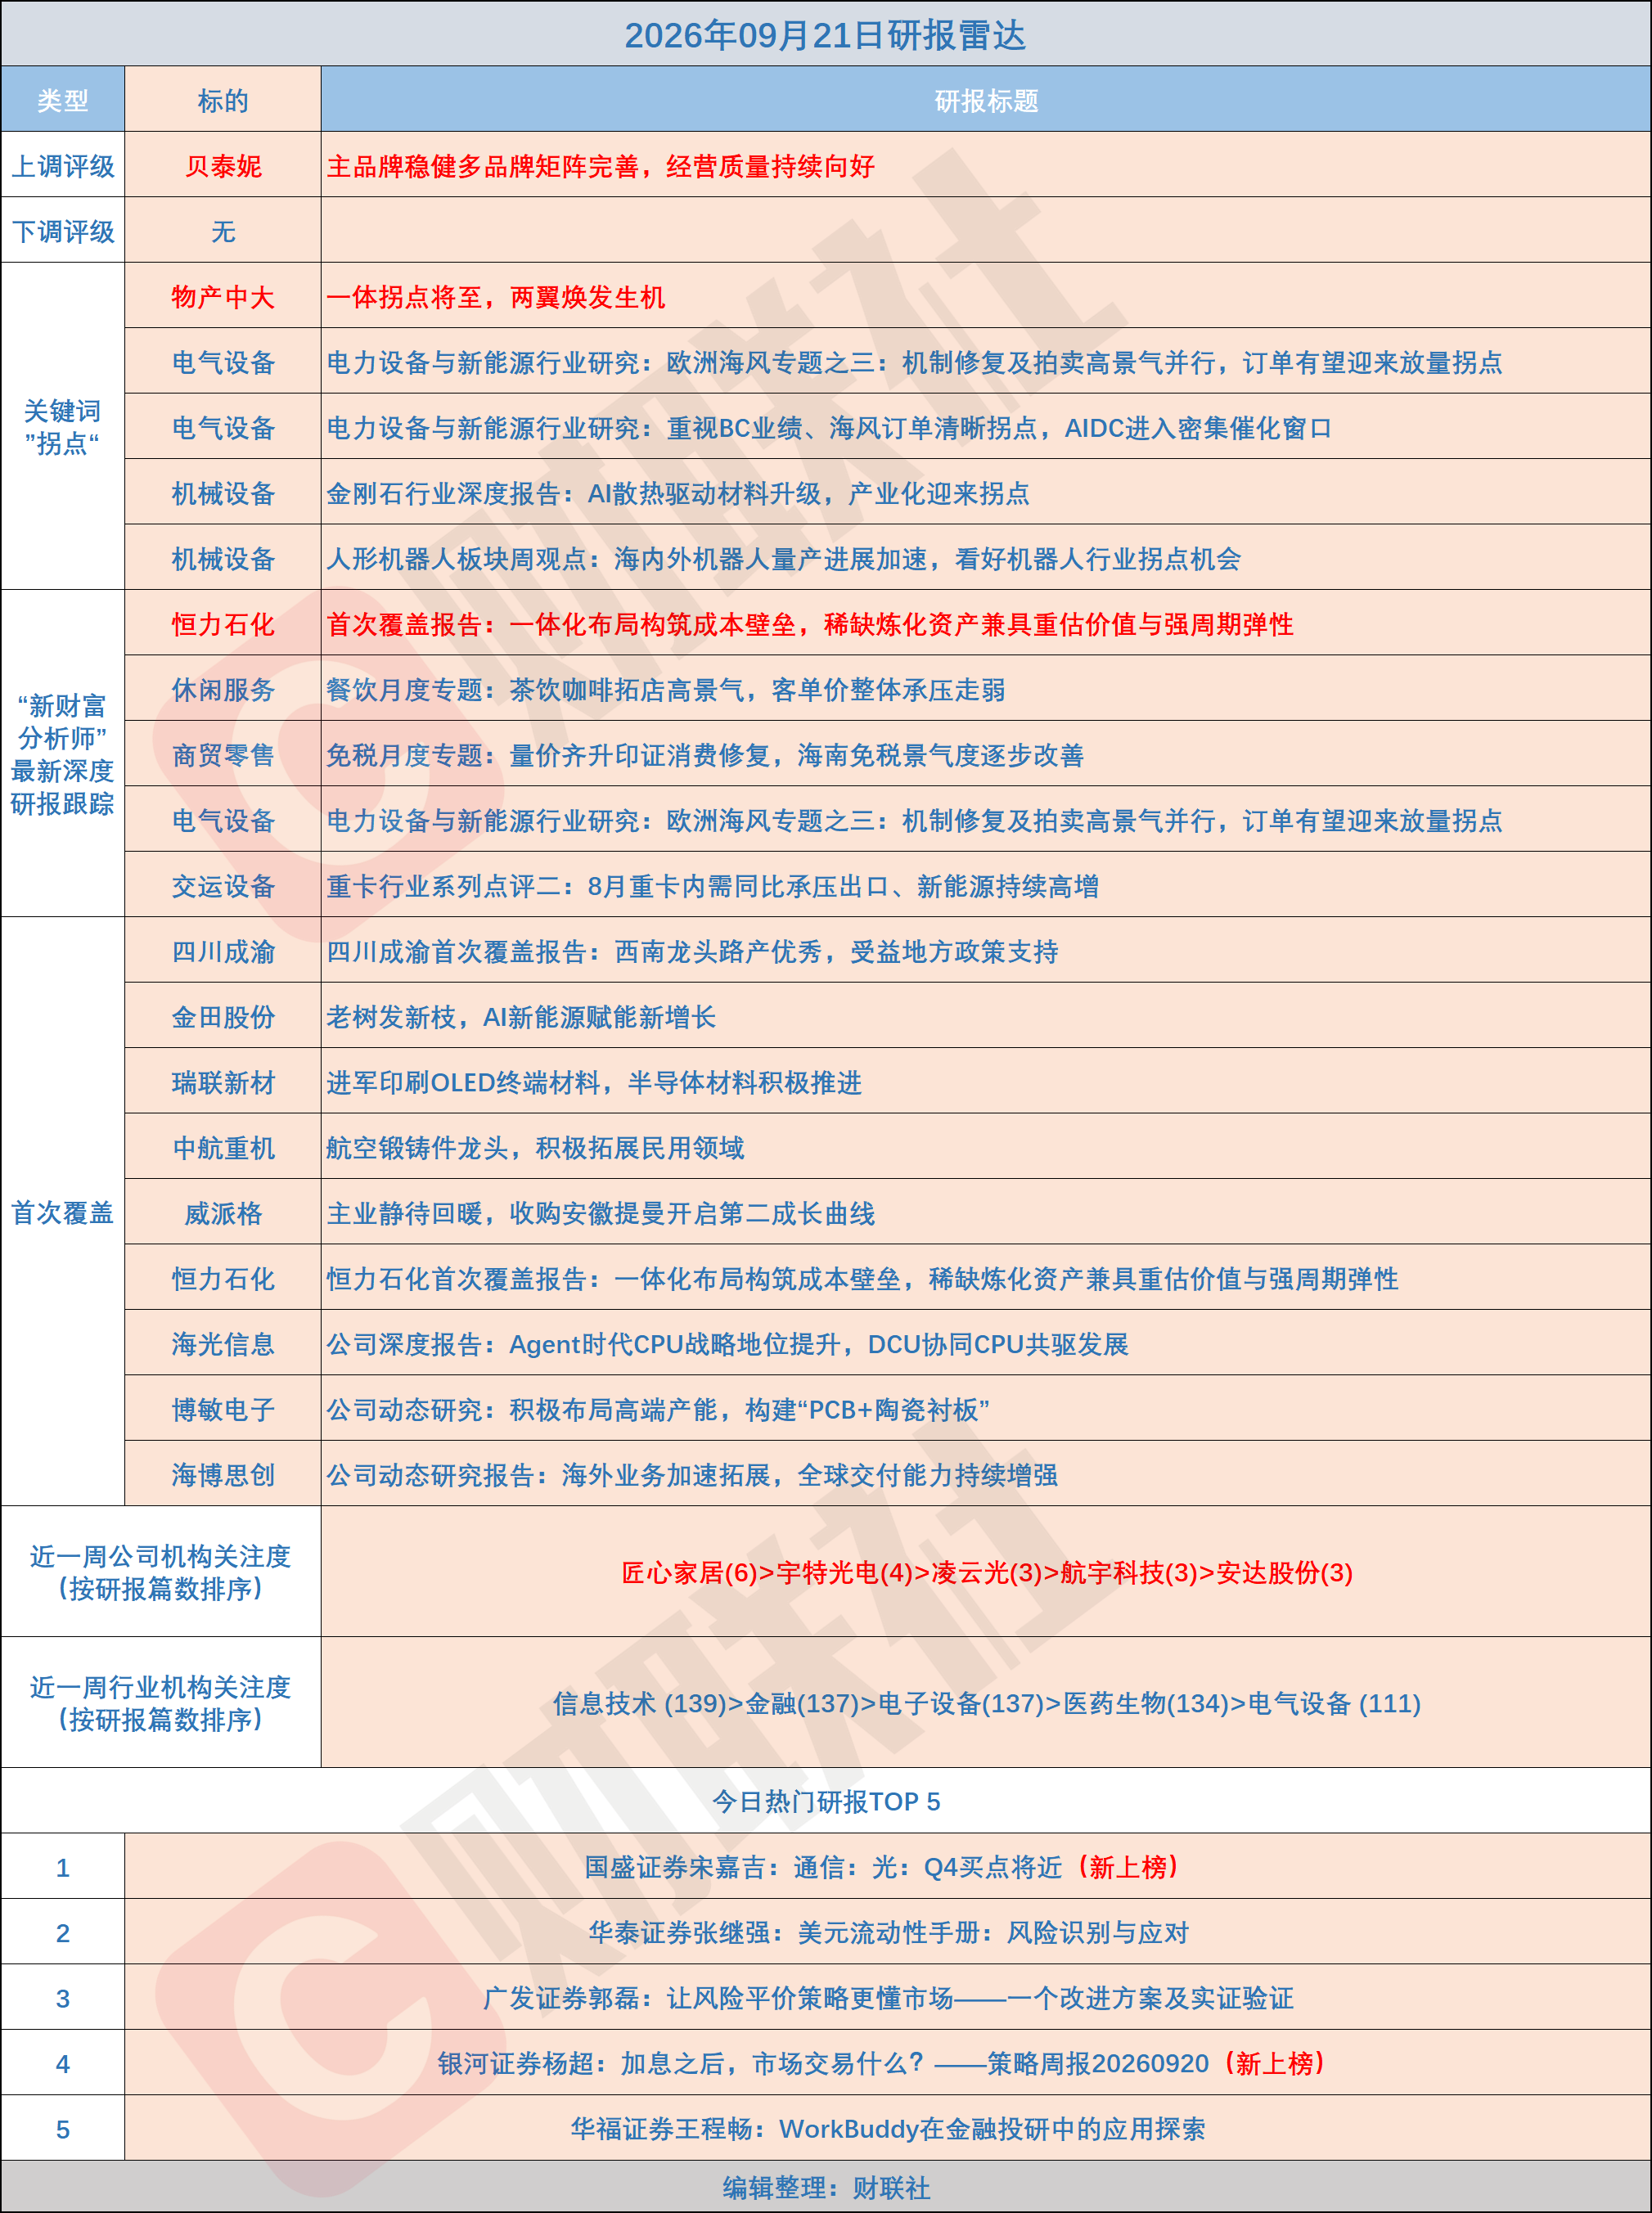
OCR:IMG:2026年09月21日研报雷达 类型 标的 研报标题 上调评级 贝泰妮 主品牌稳健多品牌矩阵完善,经营质量持续向好 下调评级 无 物产中大 一体拐点将至,两翼焕发生机 电气设备 电力设备与新能源行业研究:欧洲海风专题之三:机制修复及拍卖高景气并行,订单有望迎来放量拐点 关键词 “拐点“ 电气设备 电力设备与新能源行业研究:重视BC业绩、海风订单清晰拐点,AIDC进入密集催化窗口 机械设备 金刚石行业深度报告:A散热驱动材料升级,产业化迎来拐点 机械设备 机器人板块周观点:海内外机器人量产进展加速,看好机器人行业拐点机 恒力石化 盖报告:一体化布局构筑成本壁垒,稀缺炼化资产兼具重估价值与强周期 “新财富 休闲服务 餐饮月度专题:茶饮咖啡拓店高景气,客单价整体承压走弱 分析师” 最新深度 商贸零售 免税月度专题:量价齐升印证消费修复,海南免税景气度逐步改善 研报跟踪 电气设备 电力设备与新能源行业研究:欧洲海风专题之三:机制修复及拍卖高景气并行,订单有望迎来放量拐点 交运设备 行业系列点评二:8月重卡内需同比承压出口、新能源持续高增 四川成渝 四川成渝首次覆盖报告:西南龙头路产优秀,受益地方政策支持 金田股份 老树发新枝,A新能源赋能新增长 瑞联新材 进军印刷OLED终端材料,半导体材料积极推进 中航重机 航空锻铸件龙头,积极拓展民用领域 首次覆盖 威派格 主业静待回暖,收购安微提曼开启第二成长曲线 恒力石化 首次覆盖报告:一体化布局构筑成本壁垒,稀缺炼化资产兼具重估价值与 海光信息 司深度报告:Agent时代CPU战略地位提升,DCU协同cPU共驱发展 博敏电子 公司动态研究:积极布局高端产能,构建“PCB+陶瓷衬板 海博思创 公司动态研究报告:海外业务加速拓展,全球交付能力持续增强 近一周公司机构关注度 (按研报篇数排序) 匠心家居(6)>宇特光电(4)>凌云光(3)>航宇科技(3)>安达股份(3) 近一周行业机构关注度 (按研报篇数排序) 信息技术(139)>金融(137)>电子设备(137)>医药生物(134)>电气设备(11 今日热门研报TOP5 1 国盛证券宋嘉吉:通信:光:Q4买点将近(新上榜) 2 华泰证券张继强:美元流动性手册:风险识别与应对 W 广发证券郭磊:让风险平价策略更懂市场—一个改进方案及 个改进方案及实证验证 4 银河证券杨超:加息之后,市场交易什么?一策略周报20260920(新上榜) n 华福证券王程畅:WorkBuddy在金融投研中的应用探索 编辑整理:财联社