
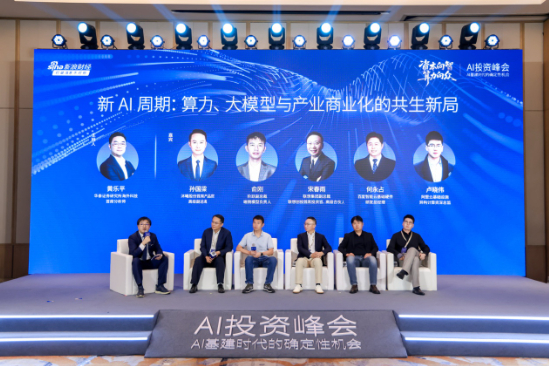
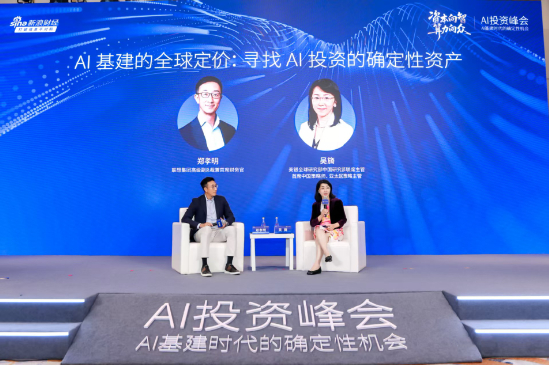
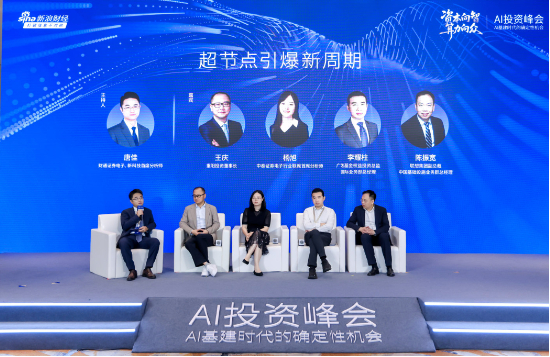
文/罗茜9月中旬,全球AI投资的疑虑再度升温。9月12日,Anthropic的CEO达里奥·阿莫迪呼吁放缓前沿模型开发,为安全评估争取时间。Open AI的萨姆·奥特曼和xAI的埃隆·马斯克随后表示支持。三大AI巨头罕见地在开发节奏上形成共识,也让市场开始追问:倘若前沿模型的迭代放慢,支撑这场技术竞赛的算力投资,还能维持此前的增长速度吗?在此之前,英伟达深度参与多家客户的股权和债权融资、让客户再采购其芯片和算力的安排,《经济学人》将其称之为“AI央行”,又进一步引发了市场对循环融资及AI真实需求的审视。“我投入1美元、拿回100美元,这算是循环融资吗? 如果这也算,那我们就多做一些。”9月10日,英伟达创始人兼CEO黄仁勋回应称,这些安排是帮助英伟达算力架构建立销售渠道的一项精明策略。两件AI行业最重大的新闻,均指向同一个核心争议:巨额AI资本开支,还能持续多久?9月14日,担忧情绪持续扰动全球股市。美国费城半导体指数大幅下挫,英伟达收跌3.4%;日本软银集团下跌10.7%,韩国综合股价指数下跌3.3%,欧洲科技股亦承压。债券市场也在施压。同日,美国十年期国债收益率盘中一度触及5%,为近三年来首次;国际油价上涨带来的通胀压力,进一步加重了市场对融资成本的担忧。对于一场需要持续投入数千亿美元的技术竞赛,利率上升意味着更高的资金门槛。AI即基建。在2026年3月的GTC期间,黄仁勋指出,AI正在成为现代世界的基础设施。芯片工厂、计算机组装厂和AI工厂正在以前所未有的规模建设,价值数万亿美元。在这一场人类历史上规模最大的一次基建浪潮中,建设越是恢宏,确定性越是难以从单一环节锚定。9月16日,北京金融街威斯汀酒店,在AI投资峰会上,国内来自学界、金融、产业界的多位专业人士,围绕“AI基建时代的确定性机会”这一主题,展开讨论。高利率下的巨额资本开支“大规模的资本开支能不能带来符合当前预期的回报,这取决于AI怎么创造经济价值,也取决于对创造的经济价值、分配价值崛起。”一开场,上海交通大学高级金融学院实践教授、前中金首席经济学家彭文生便提及资本开支的话题。彭文生指出,“现在这么多AI资本开支,可能都是为全人类做贡献。”他认为,与互联网平台相比,大模型所带来的价值创造大于价值崛起,AI所带来的收益具备外部性,能转化为社会生产率的红利。在这样的背景下,美国AI资本开支是对全球经济增长的贡献,不仅是对美国,也对亚洲包括对中国相关出口,都有拉动作用。中信建投证券党委委员武超则在演讲中估算,2026年北美主要云厂商(CSP)的资本开支将达到七八千亿美元,中国相关投入约为1万亿元人民币,两大国总资本开支在万亿美元。相比移动互联网时代,这一轮科技周期的资本开支规模明显跃升;与此同时,中美科技竞争又意味着全球正在形成不同的供应链体系,进一步抬高了基础设施建设的投入门槛。市场担心的是庞大的绝对值下的斜率。目前CSP的资本开支增速仍处在60%至120%的高位,“如果资本开支从1000亿美金拉到将近万亿美金,未来30%增长,它的绝对值就远大于前期”。但她同时指出,只要模型继续迭代,对算力的需求就仍然存在;她甚至将算力形容为越来越接近一种持续消耗的“耗材”,而非一次性的资本开支。武超则在前述演讲中指出,虽然AI三巨头呼吁AI开发降速,但“我认为是非常难的,因为你只要看到模型能力还在不断延展大家处在高速竞争状态下,这件事情是很难倒退回去的。”在武超则看来,目前的争议更多来自“巨大的资本开支和商业模式闭环之间的鸿沟(gap)”,“未来应用到底能走到哪里,也决定整个产业中长期有没有可能在这样一个高的资本开支下长期运行。”而非大模型能力本身——前沿模型仍在快速迭代,上游算力持续获得投资,应用端的商业化却尚未完全跟上。多位嘉宾也讨论了融资成本问题。彭文生指出,从宏观环境来看,“正因为AI资本开支非常强,总需求压力很大,美国的通胀压力比较大,所以利率比较高”。从企业行为来看,重阳投资董事长王庆则指出,CSP对市场融资条件变得越来越敏感。但从体量来看,假设1倍净杠杆率,理论上还有1万亿美元的融资空间;如果是2倍净杠杆率,理论上还有将近2万亿甚至是1.9万亿美元的融资。“这里面真正约束是融资条件,最关键因素是成本。”他分析称,从去年开始企业消耗自有现金流进行资本开支,包括国内大厂也有类似举措;而有大型云厂商提供信用支持的项目,融资利率约为5.3%至6.6%;缺少此类支持的项目,融资成本可能达到8.5%至9%。全球AI基建龙头的利润及定价“联想到作为全球AI基建产业的龙头,从您的角度看,现在关于AI基建投资已经进展到什么程度?是有很大增长潜力吗?还是过热了?”在巅峰对话环节,美国银行全球研究部中国研究部联席主管、首席中国策略师吴旖直接向联想集团CFO郑孝明提出这一问题。“我最近在纽约,今天早上还跟一家全球很大的私募基金在聊,怎么支持全球新云(Neocloud)建设、搭建需求。”郑孝明指出,从设备、服务到自身的AI应用,联想观察到关于AI基建持续增长的需求。公司AI服务器储备订单已从100多亿美元、200多亿美元,增长至最新季度的500多亿美元。联想集团最新财季数据显示,公司AI服务器储备订单超540亿美元(3600亿元人民币),为上一季度的2.6倍;推动ISG基础设施方案业务集团营收同比增98%,运营利润率达到9.1%。服务器业务爆发,驱动公司营同比增43%;经调整净利润同比增176%;净利率同比翻倍至4%。郑孝明认为,长期来看,AI基建会走向算力工厂。AI工厂需要大量基础设备,这也为服务器厂商打开了新的市场。根据IDC数据, 2026年第二季度,联想集团全球x86服务器出货量跃升第一。郑孝明表示,联想集团同时布局中国与海外市场,中国仍有广阔的发展空间,而公司在海外的真正发力,“也只是刚刚开始”。AI基建需求的繁荣,转化为亚洲上游基建企业的利润。“联想集团在4月提出中期净利润要达到5%的目标,是不是有可能提前实现呢?”吴旖追问道。“长期来讲,我们肯定是往5或者到8%以上。”郑孝明直接表示,公司仍需平衡增长与利润,但长期净利率有望向5%及更高水平提升。他认为,公司在技术、渠道和供应链方面具备优势,有机会向戴尔的盈利水平靠拢。戴尔与联想被称为“全球AI基建双雄”。戴尔科技于9月1日公布的最新财报显示,2027财年第二季度非GAAP净利率为9.8%。郑孝明进一步分析称,与戴尔相比,从技术、渠道、供应链等方面,联想表现更强;有机会做到戴尔的利润水平。“联想的估值是戴尔的1/7,但是两者的收入和净利润没有差7倍,这方面我们是完全被市场低估的。”郑孝明进一步明确指出,虽然联想集团股价今年翻了两三倍,但仍处于被低估阶段。未来,公司在订单、定价等经营方面,以及存储及服务等业务方面,均有“非常多的增长空间。”关于“AI泡沫”的争议,郑孝明认为,虽然存储涨价,但从超大规模云厂商的财务看来,目前还是很健康的一个趋势。同样来自联想集团的中国基础设施业务群总经理陈振宽的判断更为积极、鲜明——“现在AI没有泡沫,我觉得未来AI应该也不会有泡沫。”他认为,AI将持续进入生产和生活,推动基础设施需求扩展。超节点不是选择题算力需求的增长,正在改变AI基础设施的建设方式。在“超节点引爆新周期”的圆桌讨论上,主持人财通证券电子首席分析师唐佳指出,在万亿参数大模型,在MoE(混合专家)架构的过程当中,之前普通8卡机柜为代表的AI服务器已经不再使用,因为算力利用率会明显下降。为了提升算力利用率,降低TCO成本,超节点成为目前AI建设当中一个非常重要的产业趋势。超节点的核心,并非简单堆叠芯片,而是通过高带宽、低时延互联,将多个计算节点紧密连接,在更大的Scale Up(纵向扩展,增加单节点的资源数量)域内协同工作。英伟达以NVL72等机架级系统推进这一路线,如今国内厂商如华为、阿里、联想集团等也在发展各自的技术架构。“未来我们的重心就在超节点的不断演化上”,阿里云基础设施异构计算资深总监卢晓伟表示,MoE模型推理中,相较于八台8卡服务器,采用同样64张GPU的超节点虽然会增加互联和整机柜成本,但其单卡推理性能在实测及实际业务中提升超过40%,性能增幅高于总拥有成本(TCO)的增幅,具有更高的性价比。因此,超节点是整个阿里云的AI基建或者是服务器系统上不变的趋势。“超节点不是一个选择题,这是一个必须做的AI基础设施。”联想集团中国基础设施业务群总经理陈振宽明确表示。他指出,今年国内有约5家AI芯片企业支持超节点的能力,到明年头部十几家AI企业,会全部支持超节点。“明年一定是超节点的大年,今年如果大家还是在论证可行性的话,明年一定会大规模进行商用。”在陈振宽看来,超节点的爆发,会重塑整个服务器产业链。变化首先在研发端。“今天一个纯粹的服务器厂商去做超节点是做不出来的。”据其介绍,超节点要求厂商具备跨产品、跨技术的综合能力。过去服务器、存储、网络、操作系统和软件各有相对清晰的产品边界;开发超节点时,联想需要把不同研发团队组织到一起,共同定义产品、完成技术融合。工厂也需要全面升级。陈振宽指出,传统服务器生产线可以设在厂房二楼、三楼,每平方米约一吨的承重便可满足要求;超节点生产对承重提出了更高要求,联想因此需要调整生产场地,并配套更大规模的供电能力。他称,超节点生产基地所需电力可达30兆瓦甚至更高,还需要110千伏的变电站。中泰证券电子行业联席首席分析师也指出,超节点对电子产业的拉动比较全面,由于超节点部署对厂商的能力要求比较高,以后会更多往龙头厂商去集中。四、从AI Infra(AI基建)到Agent Infra(智能体基建)关于AI基建的演化,在圆桌讨论“新AI周期:算力、大模型与产业商业化的共生新局”上得到了更具体的讨论。“从今天模型卷的速度越来越快,包括各种Agent在各种行业的快速渗透和应用,没有人比我们芯片厂商更能感觉。”沐曦股份首席产品官孙国梁指出,目前整个基础设施已经从AI infrared升级到了Agent infrared,未来模型和业务的需求会重新定义基础设施,重新定义算力。孙国梁进一步指出,从底层芯片结构来看,任何模型或者Agent会不断有新的变化,“我们还要联合像联想这样优秀的整机厂商一起去做daily适配。”卢晓伟则指出,对大模型的使用已经从以前的问答到今天多Agent协同的生产系统的变化,对整个AI技术及产业链如芯片、CPU等都带来非常大的变化。值得注意的是,今天的局势从以训练为中心到训练微调,到持续推理并重的趋势,这就对重新设计基础设施带来了很多思考。百度智能云基础硬件研发总经理何永占也指出,整个算力模型的基础设施是训推一体,既做训练又做推理,或者是训练为主,但智能体变化之后,AI推理的算力变得高速增长。“我觉得AI今年最大的变化是,它开始真正成为一个数字员工,可以当作员工去做事情了。”他指出,过去企业主要购买模型和算力,现在越来越多的客户要求AI能够持续完成任务,具备完整的智能体运行环境。衡量AI价值的标准,也开始从Token消耗量延伸至活跃智能体数量及其交付结果。国内CSP的观点,与联想集团董事长兼CEO杨元庆的表述一致。他多次在业绩会上表示,AI基础设施正在爆发式增长,从训练向推理的转移速度非常快。目前AI基础设施GPU服务器70%、80%的用于训练,只有20-30%用于推理。相信未来会反过来,70%用于推理,30%用于训练。这并不意味着未来AI训练所需要的基础设施会减少,而是依然会进一步增长,只不过仅靠大型云服务厂商已经不足以满足需求。“我认为AI刚刚开始,这确实是第四次工业革命的早期阶段。”在联想创投首席投资官宋春雨看来,基建只是AI周期的第一波。他以2022年11月ChatGPT问世为起点,生成式AI的发展至今尚不足四年。AI真正进入千行百业的过程尚处于早期。除编程等已经取得进展的领域外,更多行业仍有待大模型进一步渗透。这一判断也反映在联想创投的投资布局中。据宋春雨介绍,成立十年来,联想创投累计投资330家企业,AI相关累计投资企业超过150家,是投资回报表现最好的赛道。从2017年参与寒武纪A轮融资,到投资智谱AI、阶跃星辰等大模型企业,再到智能体、自动驾驶和具身智能,并进一步延伸至二维半导体、下一代存储芯片和光互联技术。“未来已来,落地为王。”孙国梁总结称。算力竞赛仍在继续,资本开支仍在攀升,市场情绪仍在反复。在一场可能远远超出人类想象的技术变迁周期中,真正决定长远的,仍然是简单真相——技术最终能够创造多少经济价值,又有多少能够转化为企业持续增长的收入与利润。
OCR:IMG:品财经 咨水向智 力的众 AErnA2TNA AI投资峰会 新AI周期:算力、大模型与产业商业化的共生新局 周乐平 社国 自 GSStBn 米春用 永点 卢烧伟 AI投资峰会 A/基建时代的确定性机会
OCR:IMG:s新建财经 资本向智 算力向众 A投资峰会 DEE+RA AI基建的全球定价:寻找AI投资的确定性资产 郑孝明 吴 全中万生 中区理、国限主营 A/投资峰会 A/基建时代的确定性机会

OCR:IMG:2大提型的发展路 国专区 ( 期 e 1-5 2 8 m1 4et FLA 1AN 拉 2Nn.1
OCR:IMG:ha新油财经 资本向智 专省#家+代机 算力向众 AI投资峰会 htthcna 超节点引爆新周期 >H RIN 电.4加 唐件 代K 王庆 中国EE行UNHNH 格旭 广全 李耀柱 座 陈振宽 业经 中国K业民国必理 AI投资峰会 A/基建时代的确定性机会